这是我参加「xPO 赋能 AI 数据中心光互联论坛」之后的完整整理。把现场听到的数据、几条技术路线、 以及我自己梳理出来的判断都记在这里,方便日后回头对照。
一、连接,更重要了
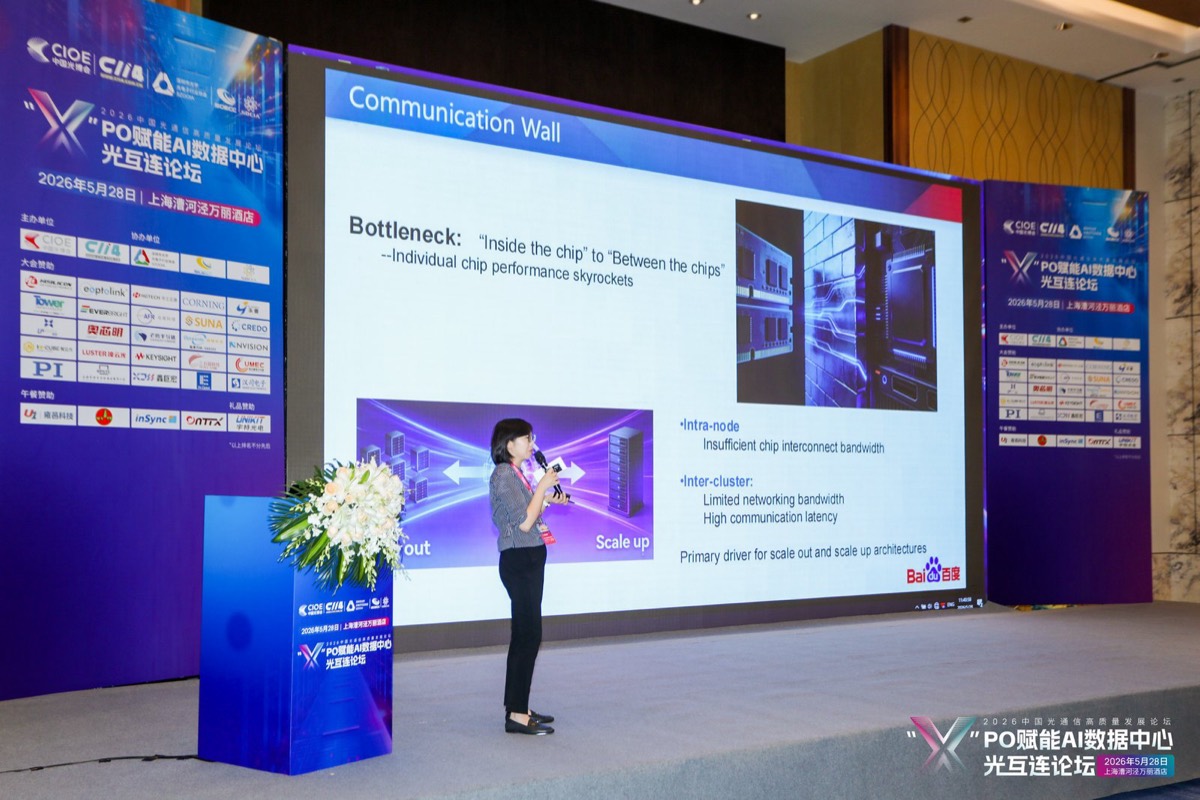
百度的演讲里把这件事概括成一个词:Communication Wall(通信墙)—— 算力瓶颈正从"芯片内部互联"转移到"芯片之间互联"。从 23 年以来一直关注光通信的判断是对的, 虽然那时还处于朦胧也不美的状态,大家都不相信数通能填补电信市场,更别提后面飞速地超越。
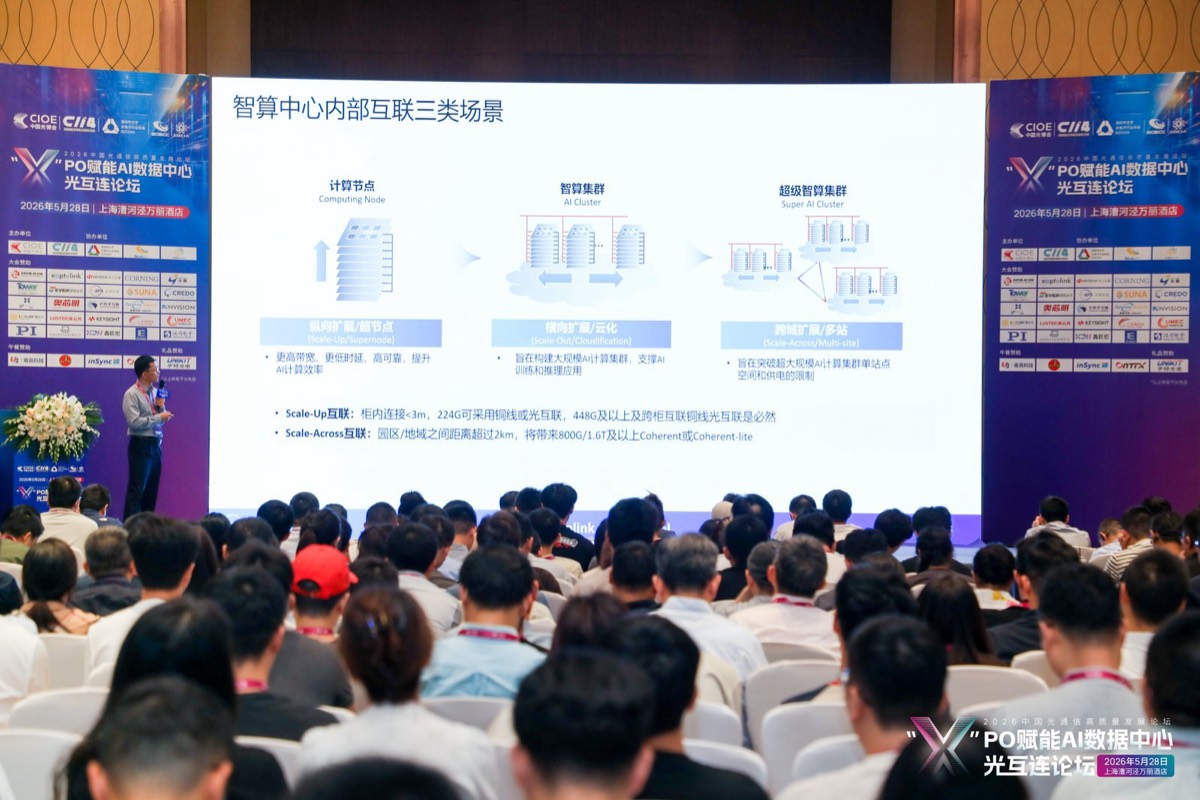
- Scale-Up 互联(短距 <3m):GPU 直连,带宽密度与功耗约束极严,催生 NPO/CPO 需求;
- Scale-Across 互联(跨园区 >2km):800G/1.6T 相干(Coherent)光互联是主要技术路径;
- 规模感知:单个超大规模 AI 集群的光互联接口已达数十万量级,每个接口都是光模块/光芯片的消耗单位。
二、需求侧:高增长,也在预期内
2026 年四大云商(亚马逊、谷歌、微软、Meta)的 AI 资本开支合计 $7250 亿, 同比 +77%,且增速仍在加速,谷歌一家近乎翻倍。
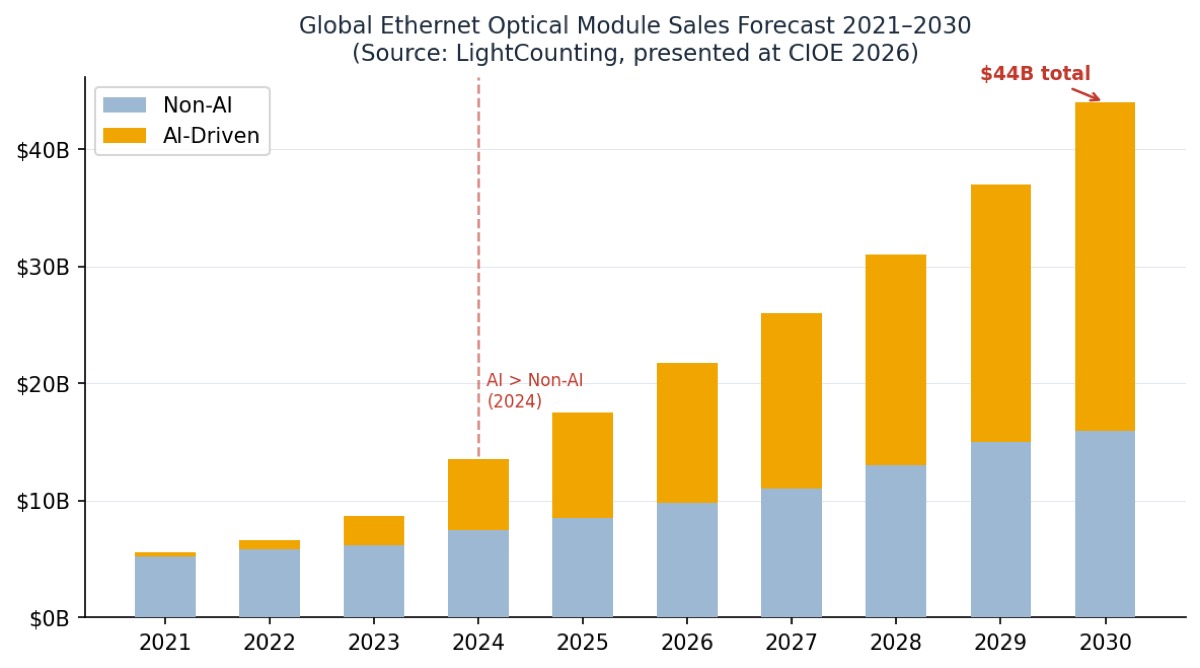
关键指标(数据源:LightCounting):
| 市场指标 | 2024 实际 | 2025 实际 | 2026 预测 | 2031 预测 |
|---|---|---|---|---|
| 以太网光模块市场增速 | +93% | +82% | +65% | 年复合 ≥22% |
| 400G+ 光模块年出货量 | 约 3000 万只 | 超 6000 万只 | 接近 1 亿只 | 1.8 亿只 |
| AI vs Non-AI 光模块占比 | AI 首次超越 | AI 主导 | AI >60% | AI >80% |
| 全球光器件市场规模 | 约 $100 亿 | 约 $180 亿 | 约 $250 亿 | $630—1260 亿 |
| 四大云商 AI 资本开支 | ~$3000 亿 | ~$4500 亿 | $7250 亿 (+77%) | 持续高增长 |
未来五六年,连接 AI 芯片的器件市场要翻几倍(光器件 2031 年是 2025 年的 3.5–7 倍)。
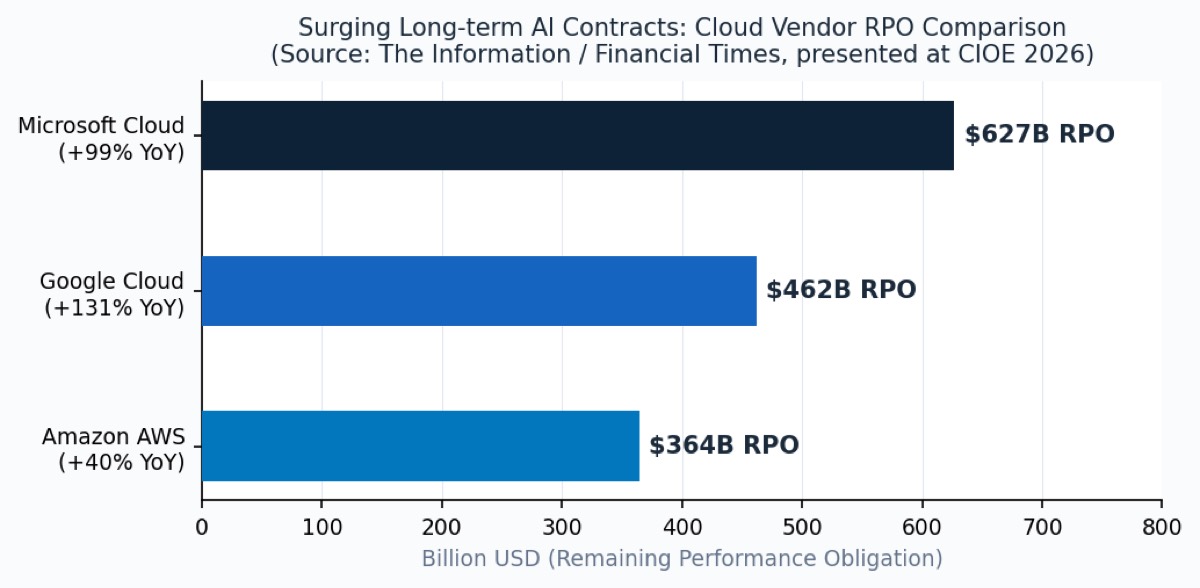
除了出货量,还有一个我觉得更能说明"需求可见度"的指标——云厂商的剩余履约义务(RPO,可粗略理解为在手订单)。 现场给的对比里,谷歌同比 +131% 领跑,几家头部的能见度都创了新高,订单已排到 2027 年。
利润会往哪里迁移
产业链价值重构:有的已经发生,有的还没发生,有的也许不会发生。
| 产业链层级 | 价值地位变化 | 方向 |
|---|---|---|
| GPU / ASIC 芯片 | 仍是核心,但"通信墙"制约了价值发挥 | 需配套光互联才能完整发挥 |
| 以太网交换机 | Broadcom Tomahawk 6 已集成 102.4T,依赖光互联扩展集群 | 与光互联深度绑定 |
| 传统光模块(DPO) | 仍是主流但将逐步被 LPO/NPO 替代,毛利率承压 | ⚠ 转型窗口有限 |
| 光引擎 / NPO 模组 | 从配件升级为核心基础设施,议价能力提升 | 核心受益环节 |
| SiPh 芯片(EIC+PIC) | 所有 xPO 路线的共同底层,国产替代空间大 | 平台型机会 |
| 先进封装(CPO/CoPoS) | 未来技术终态的门票,壁垒极高 | 2027 年后价值释放 |
| 测试与测量 | 与光模块市场等比放量,刚需属性强 | 持续受益 |
| 光纤材料(MCF/HCF) | 高密度 MCF 与空芯光纤进入商业化拐点 | 新兴机会 |
三、分歧在路线:NPO、CPO、XPO
真正还没定论、也最值得花时间理解的,是技术路线。光模块从"分离"走向"集成"是共识, 但具体怎么走、谁先走通,分歧很大。
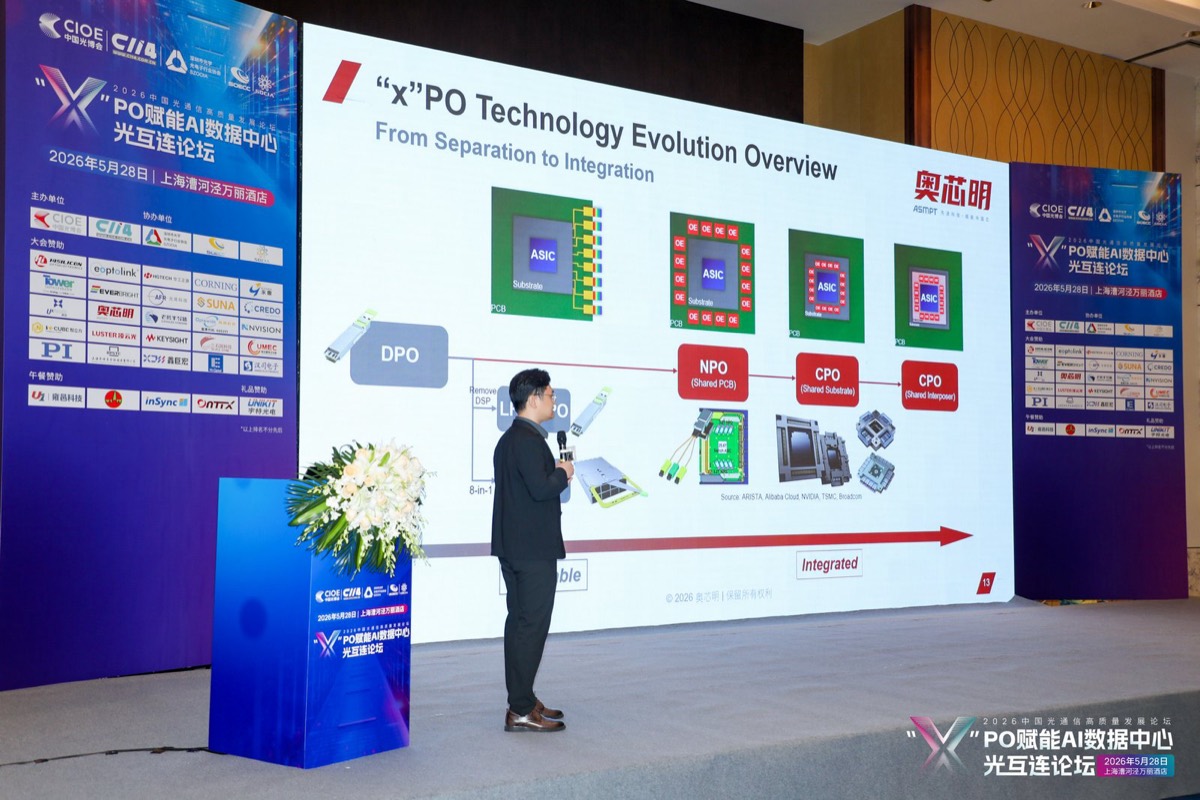
- LPO / NPO——把光引擎往交换芯片旁边挪一挪,省电、好量产,现在就能落地;
- CPO(共封装)——光引擎和芯片封装在一起,密度最高、最省电,但最难做、坏了不能换。公认的"技术终态",量产一推再推;
- XPO——液冷可插拔的折中路线,还在做 MSA 标准。
论坛给的各形态进展与投资窗口(来源:奥芯明演讲):
| 形态 | 当前进展 | 投资窗口 | 关键催化剂 |
|---|---|---|---|
| LPO(去 DSP 线性直驱) | 400G 批量出货,800G 推进中 | 当前(量产期) | 800G AI 集群扩建,低功耗刚需 |
| NPO 3.2T | 产业链验证完成,年底小批量 | 2026—2027(量产兑现) | 阿里云等年底启动商用 |
| NPO 6.4T | 系统验证阶段 | 2026—2027(研发布局) | 阿里云 6.4T UPO 年底 Beta |
| XPO(液冷可插拔 12.8T) | MSA 标准化推进,20+ 成员 | 2026—2027(标准确立) | XPO MSA 最终版发布 |
| CPO | 小批量实验室验证 | 2027—2028(早期量产) | CoPoS 良率突破,OCI-MSA 收敛 |
一些技术对比,直接放图
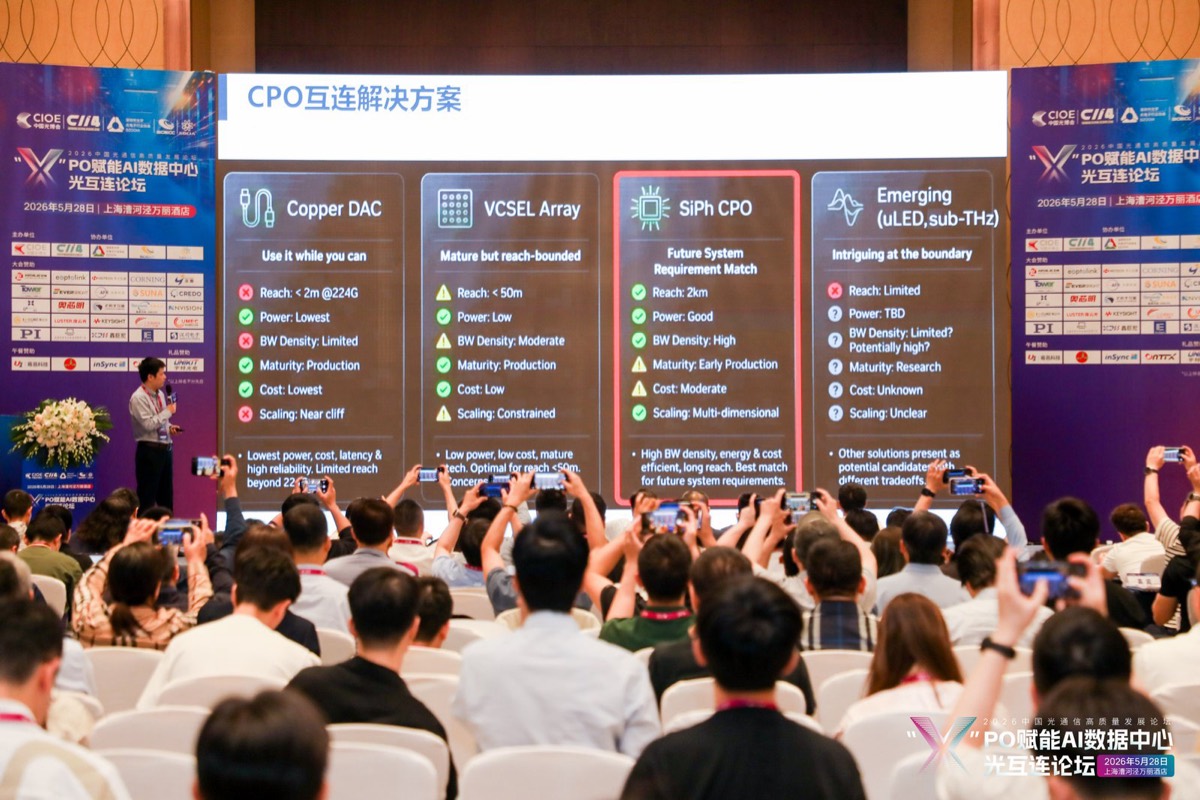
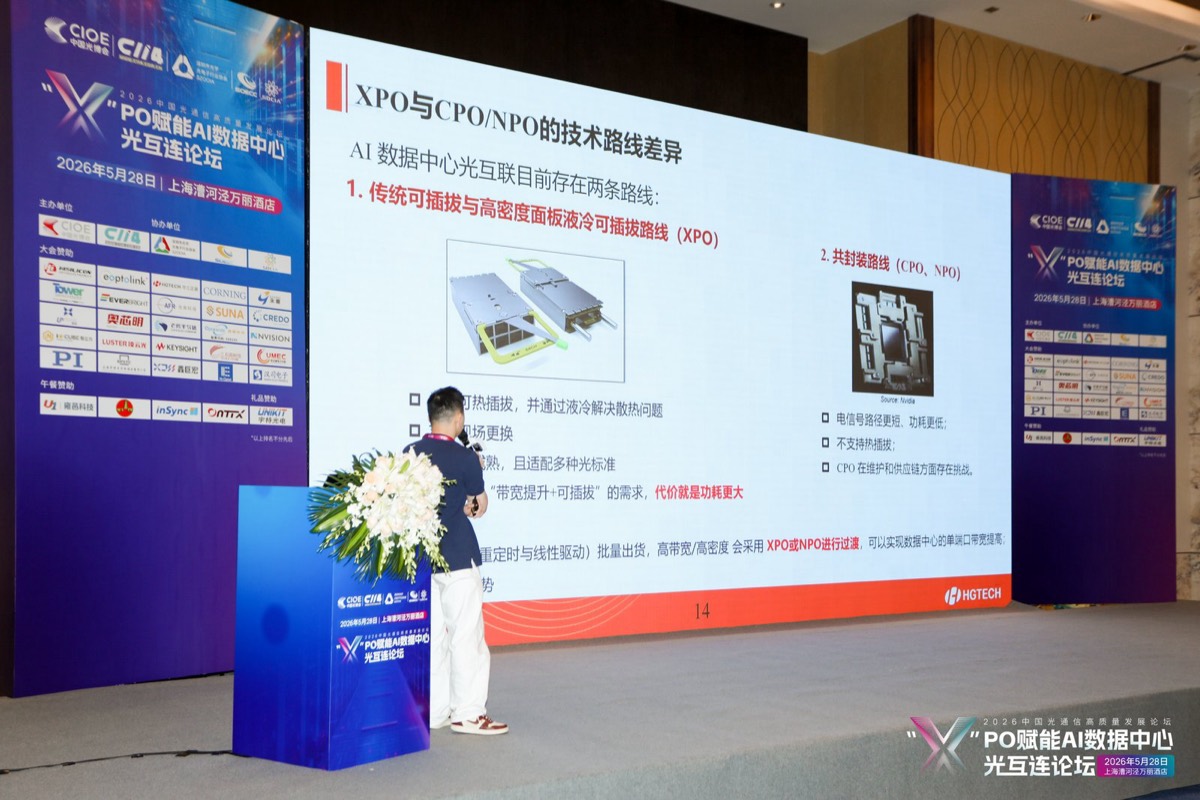
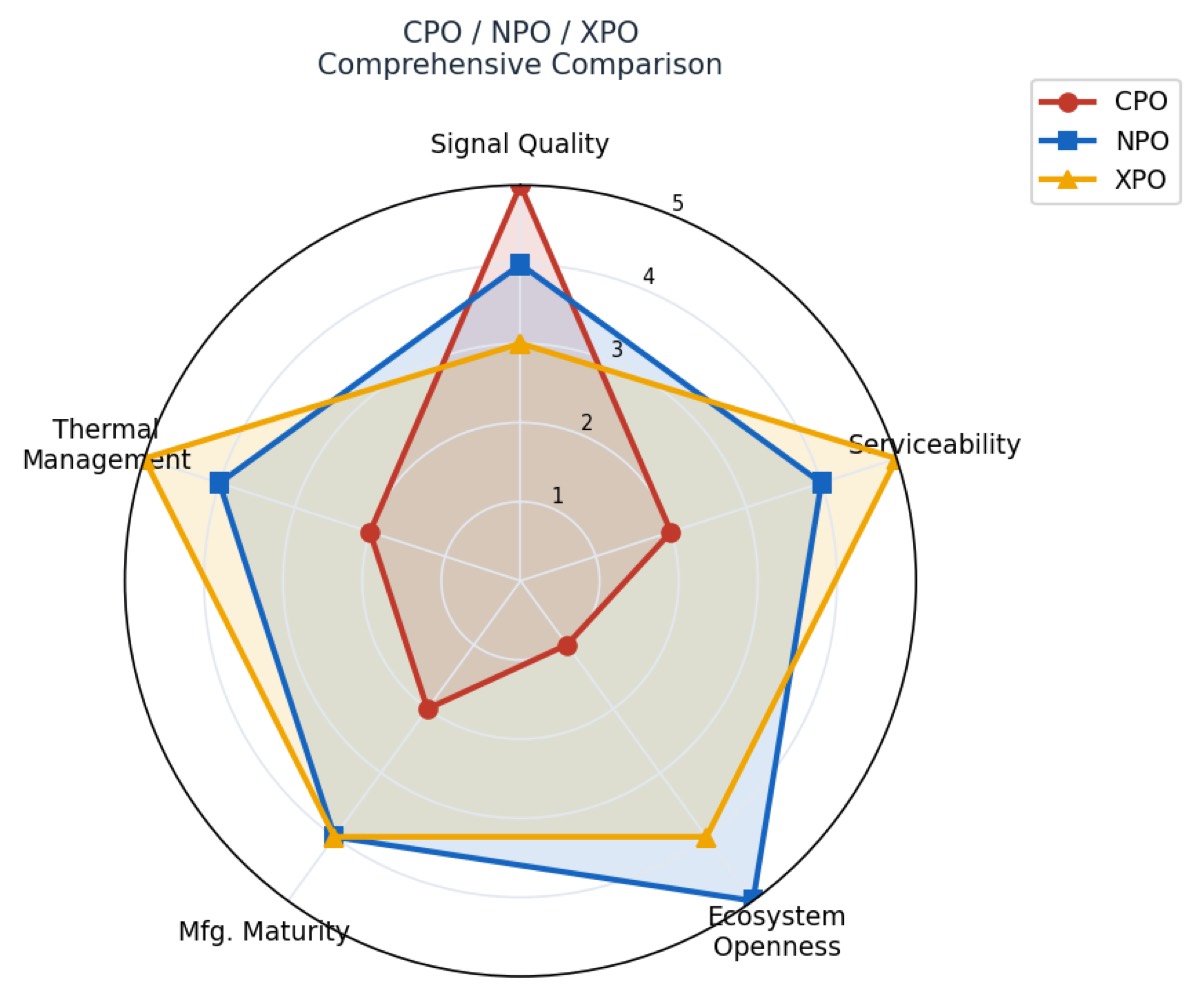
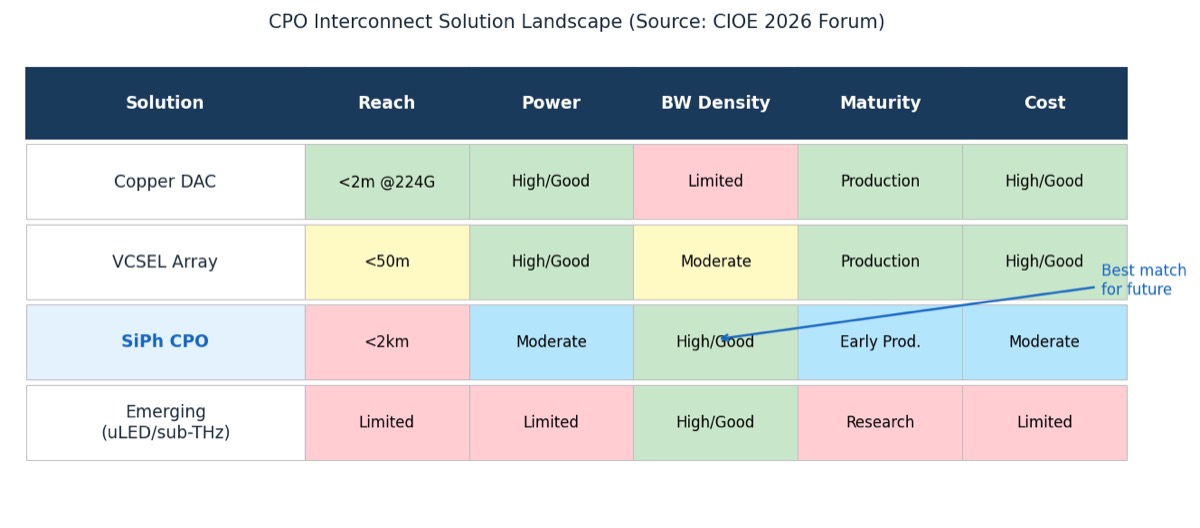
把雷达图的几个维度落成表:
| 维度 | XPO | NPO | CPO |
|---|---|---|---|
| 信号完整性 | 线性,TP2 不确定 | 线性,224G 已 TP2 出厂保证 | 线性,最优,TP2 保证 |
| 可维护性 | 最优,现场可更换 | 可更换,不可现场维护 | 不可更换 |
| 密度 | 足够 | 足够 | 最高,需定制光电协同 |
| 技术成熟度 | 标准化推进中 | 最成熟,最快量产 | 未达批量部署条件 |
| 生态开放性 | 开放解耦 | 开放解耦 | 封闭,厂商绑定 |
我自己归纳成一句:NPO 是当前最现实的选择,CPO 是迟早会到、但还没到的答案。
AI 算力革命正推动数据中心光互联迈入全新时代:Scale-Out 坚守可插拔生态,以 OSFP 持续迭代; Scale-Up 转向近封装/共封装,NPO 成为当前规模化的最优解,CPO 锚定长期技术方向。
—— 阿里云光网络架构师 陈钦 · 论坛现场
时间线:简单梳理
| 时间 | 事件 | 含义 |
|---|---|---|
| 2025 年底(已发生) | 阿里云点亮全球首个 OIF 标准 3.2T NPO 系统 | 技术可行性验证完成 |
| 2026.5.21(已发生) | 信通院联合华为/腾讯/中移动提交 NPO 12.8T 国际标准草案并通过审议 | 中国产业链获国际标准话语权 |
| 2026 Q3—Q4 | XPO MSA 最终标准发布;Arista 首批 XPO 配套交换机出货 | XPO 进入认证期 |
| 2026 年底 | 3.2T NPO 小批量商用启动(阿里云等) | ⭐ 供应链进入批量出货期 |
| 2027 年 | 3.2T NPO 规模化;6.4T 首批商用;CPO 良率冲刺 | NPO 产值规模化 |
| 2028 年+ | 空芯光纤进集群;uLED/sub-THz 样品出现 | 下一代技术机会浮现 |
NPO 的标准也来了,中国信通院联合华为、腾讯、中国移动, 于 5 月 21 日向 OIF 提交了 12.8T 共封装模块标准草案,并通过了 Q2 技术委员会审议。
2026 年底到 2027 年,是 NPO 从验证走向出货的兑现期,也是这条线上最清晰的节点。
四、几个环节,单独记一下
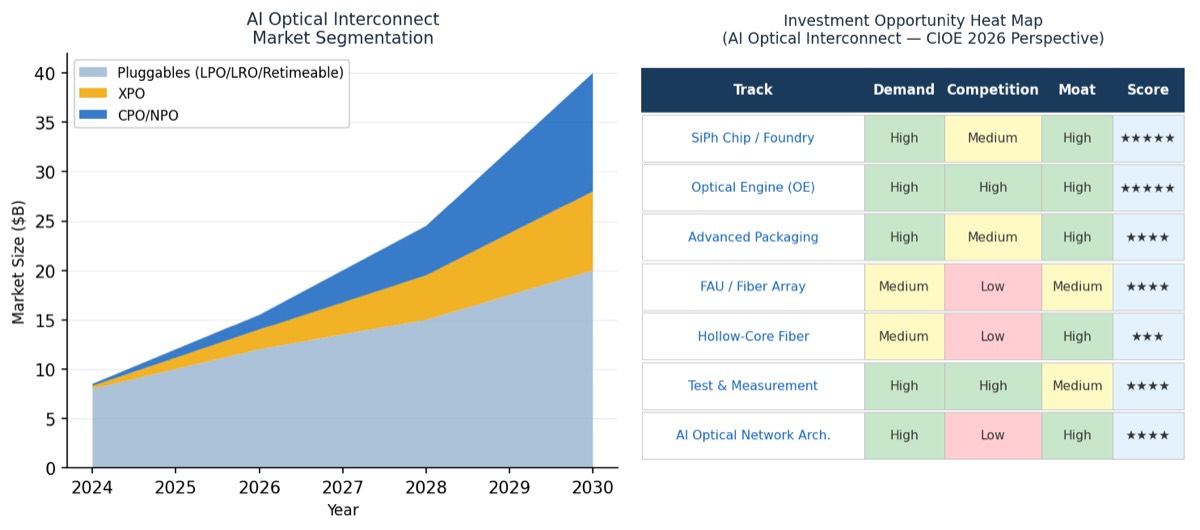
硅光:所有路线的共同底层
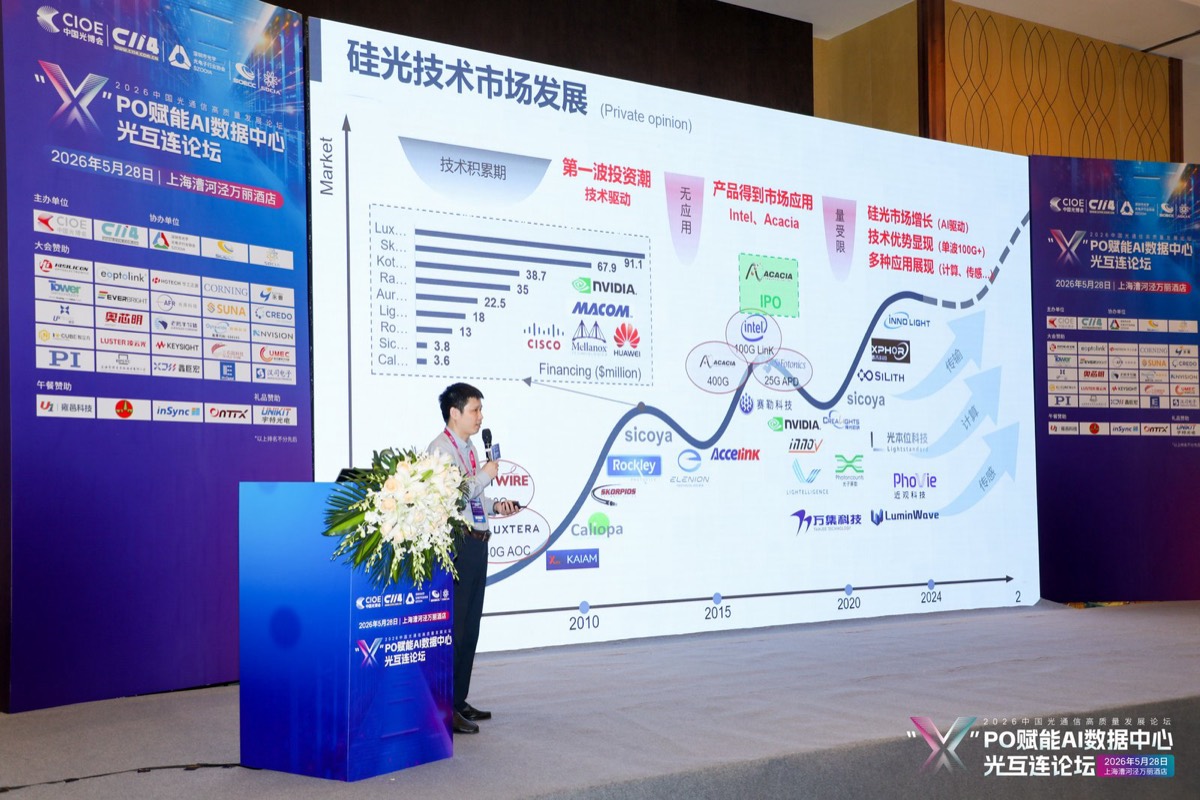
不管押 NPO、CPO 还是 XPO,底下都是硅光(Silicon Photonics)。 需求侧(百度、阿里云)和供给侧(长光华芯、CUMEC)在这点上说法一致:全球 SiPh 芯片市场 2026 年约 $30 亿、2030 年超 $100 亿, 国产化率目前不到 10%。
光引擎 / NPO 模组:当前确定性最强的一环
3.2T NPO 模组单价预计 $5000—8000,2027 年全球 NPO 年市场规模预计超 $50 亿。
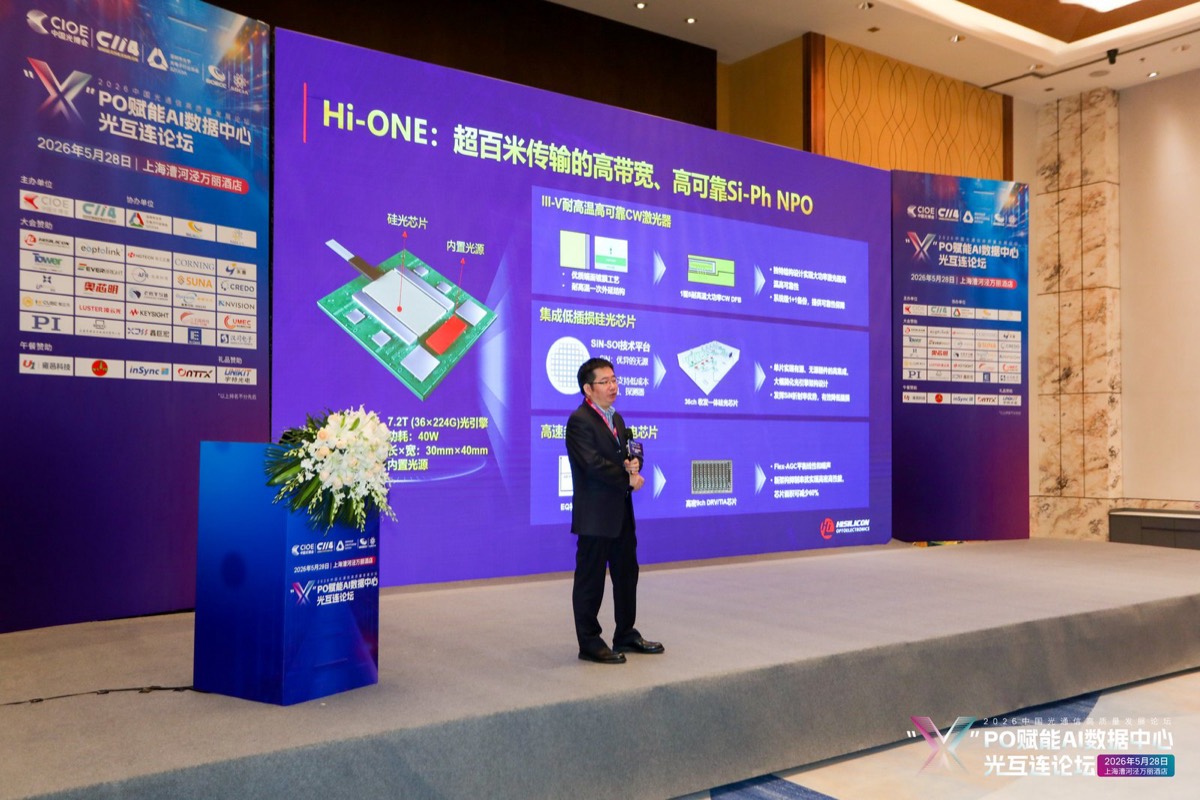
NPO 在 ≤224G/L 速率下性能储备充足,更容易规模化落地。2025 年底已点亮全球首个基于 OIF 标准的 3.2T NPO 系统,2026 年底小批量商用,2027 年规模化部署。
—— 阿里云陈钦 · 论坛现场
FAU:典型的"卖铲子"位置
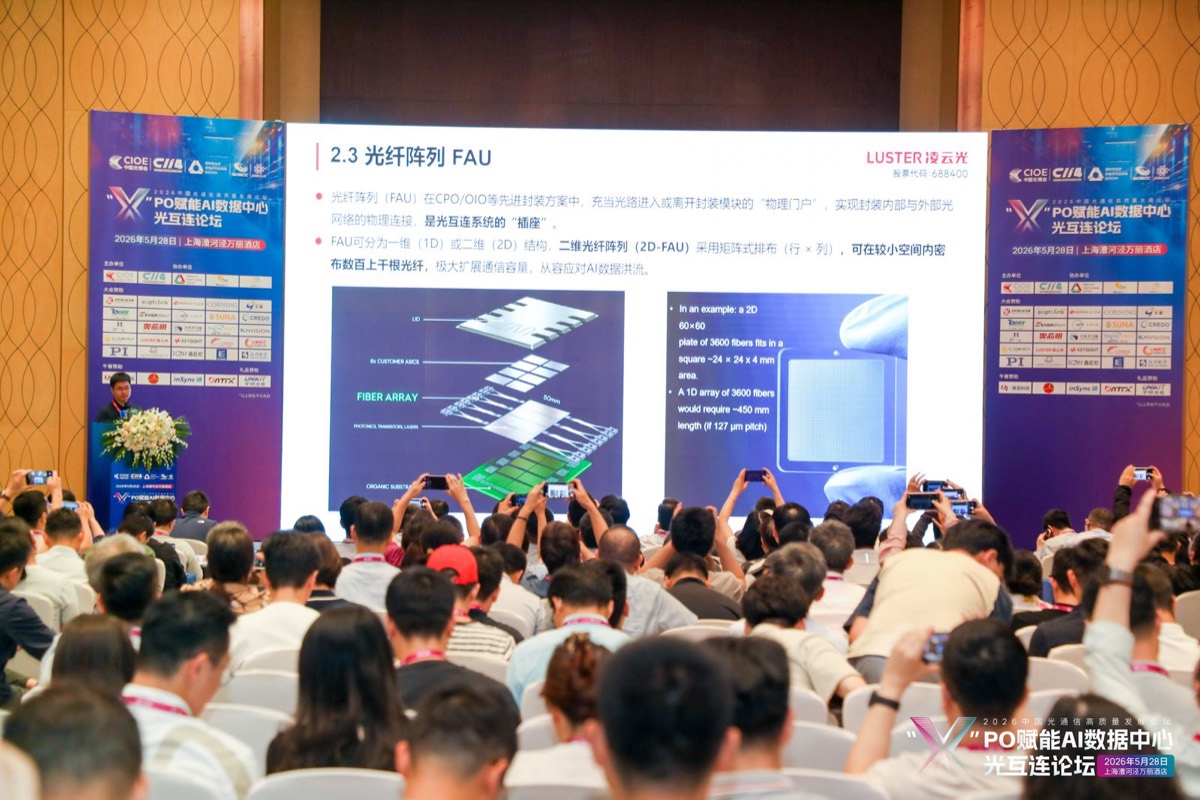
FAU(光纤阵列单元)是光路进出封装的物理接口,不管哪条技术路线赢都得用——典型的卖铲子逻辑。 全球能量产 2D FAU 的厂商不到 5 家。
先进封装(CoPoS):终态的门票,但要等
CPO 真正落地绕不开先进封装。CPO 封装市场 2028 年预计 $20 亿、2030 年超 $50 亿; 三大技术门槛——CoPoS 精密对准、TGV 基板、光电共封热管理——缺一不可。其中 TGV 基板国内几乎空白。
空芯光纤:远期,但拐点在靠近
两年内单价降了 500 多倍, 单次拉丝长度从不到 1 公里做到 90 公里,损耗压到 0.1 dB/km 以下,传输时延比实芯光纤省超 30%, 非线性约降低 1000 倍。
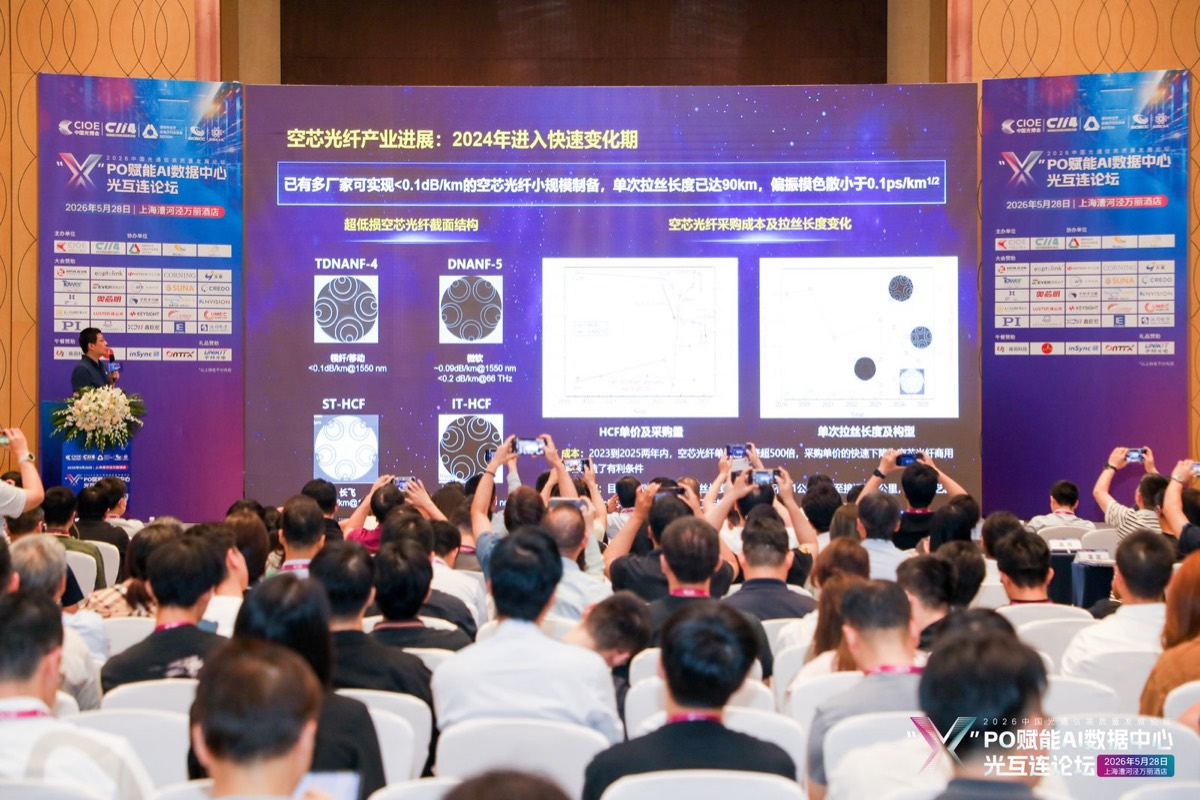
| 关键参数 | 当前最优 | vs 实芯光纤 |
|---|---|---|
| 传输时延 | 节省超 30% | 传播速度约 1.5 倍 |
| 传输损耗 | <0.1 dB/km | 已达可用水平 |
| 非线性系数 | 大幅降低 | 约降低 1000 倍 |
| 单次拉丝长度 | 90 km(2026) | 2022 年时不足 1km |
测试与测量:被忽略的刚需
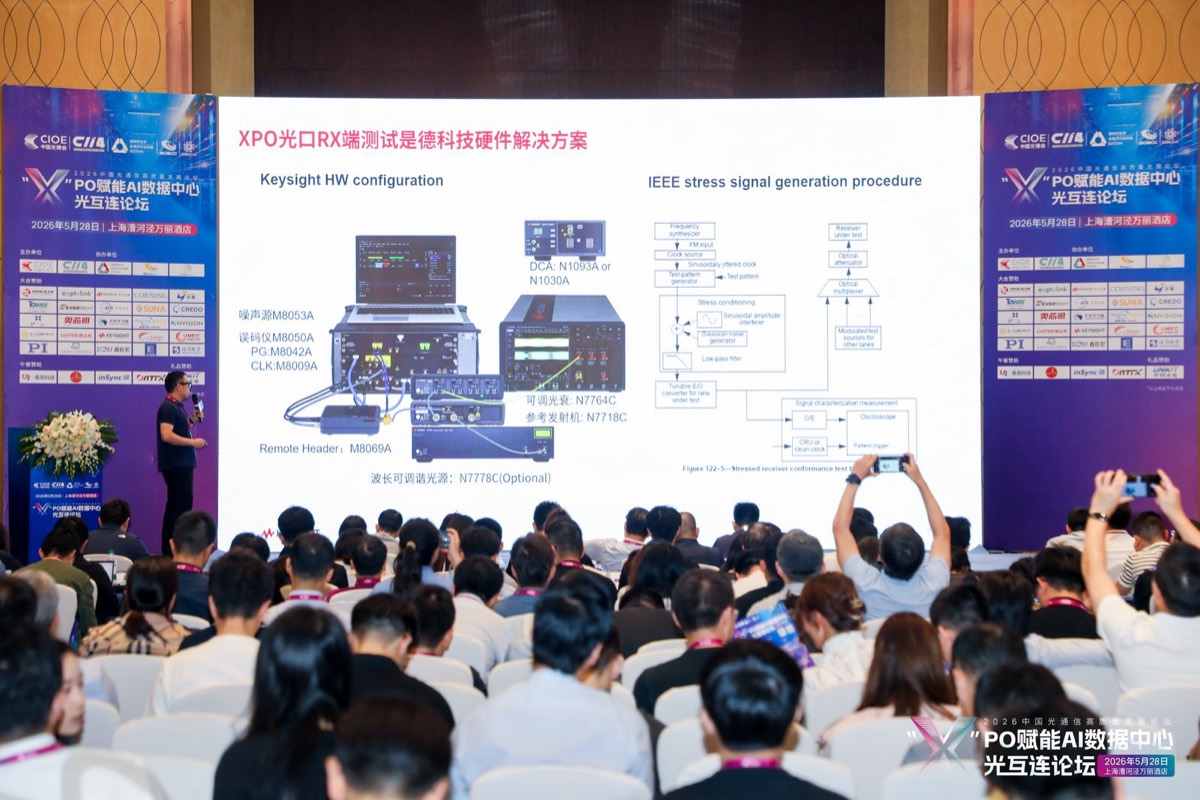
速率每升一代(400G→800G→1.6T),测试难度和成本翻倍,且这一步省不掉。 T&M 市场约为光模块市场的 5—8%,2031 年可达 $40—50 亿;高端仪器仍由是德、Viavi、EXFO 主导, 国内替代率不到 5%。
五、一些总结
- 趋势(需求)确定,路径(路线)不确定——风险在确定中累积,机会在不确定中闪现,不同于市场的预期越来越少,窗口也越来越小了。
- NPO 是当前确定性最强的环节,2026 年底至 2027 年是兑现期;CPO 是方向,但 2027 年前难真正落地。
- 硅光是所有路线的共同底层,FAU 是"卖铲子"位置。
- "做 AI 光模块"和"做光模块"是两回事;不升级光电器件能力的传统厂商,要和立讯鸿海拼产线了。
就先记到这。